抵制冲击后缓慢回升
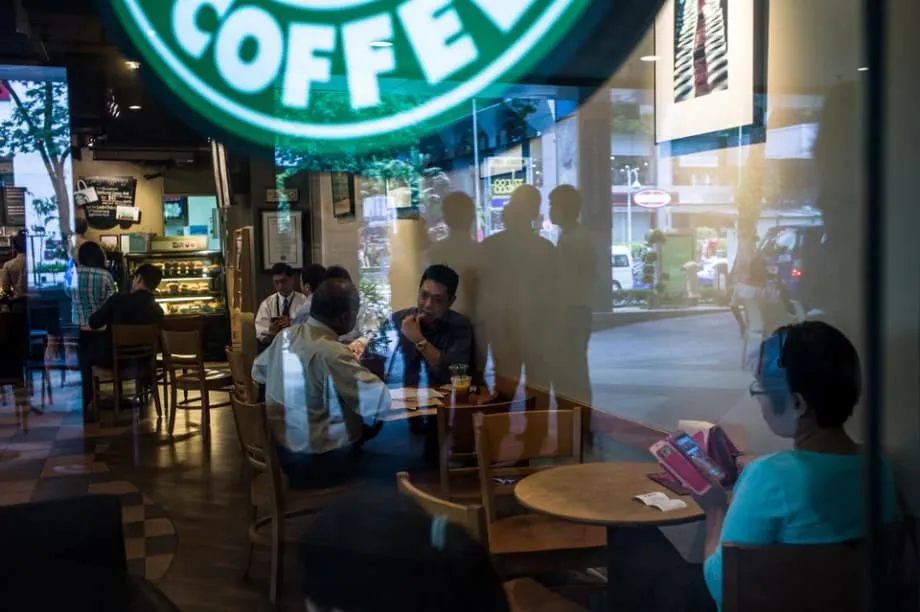
在因加沙战争引发的抵制压力持续近两年后,马来西亚星巴克门店的顾客正谨慎回流。持有星巴克马来西亚经营许可的 Berjaya Food 报告称,截至 9 月 30 日的第一季度业绩初现改善。营收增长 3.3%,净亏损则缩减逾一半,降至 1,480 万林吉特。此前,公司经历了艰难时期:截至 6 月的财年创下 2.92 亿林吉特的历史最高亏损,并关闭了数十家门店。
目录
随着客流量下降、公司需要削减成本,其门店网络从约 400 家缩减至约 320 家。管理层表示,近几个月抵制力度有所减弱,原因是越来越多马来西亚人了解到,当地星巴克由马来西亚企业 Berjaya Food 运营,并非美国母公司的分支机构,而且大多数员工都是穆斯林。这番澄清有助于消除 2023 年末冲突升级初期在社交媒体上流传的误解。
Berjaya Food 首席执行官 Sydney Lawrance Quays 强调,复苏迹象已经显现,但仍然脆弱。他指出,与 2024 年最艰难的几个月相比,门店客流有所改善,经营环境也更加稳定。
Quays 在一次采访中表示,业务势头正在增强,但要恢复到抵制前的水平仍需时间。他还提到,游客和不断壮大的中产阶层带来了发展机遇,这些群体历来是精品咖啡消费的重要支撑。
复苏步伐缓慢,但我们确实看到积极迹象正在显现。
即便业绩回升,星巴克仍被新兴竞争对手抢去市场份额。本土连锁品牌 ZUS Coffee 由 Zuspresso Sdn Bhd 运营,凭借激进扩张,门店数量已超过星巴克。季度数据公布当天,Berjaya Food 股价上涨约 2%,但今年以来仍下跌约 25%。市场正观望这一改善势头能否持续。
马来西亚星巴克发生了哪些变化?
与一些由国际品牌直接经营门店的市场不同,星巴克马来西亚依据 Berjaya Food Bhd 持有的许可运营。这意味着员工招聘、供应链和本地合规事务均由马来西亚公司管理。该连锁品牌符合清真规范,员工也以穆斯林为主。抵制浪潮兴起后,管理层试图更清楚地说明这一运营架构,让消费者区分本地经营与国际政治。
马来西亚的抵制行动往往针对被认为与以色列有关联的企业。实际上,Berjaya Food 这样的特许经营商是本地企业,在自主经营日常业务的同时向全球品牌支付特许权使用费。高管表示,随着时间推移,一些消费者逐渐理解了这一区别。这番说明恰逢客流略有回升、网上呼吁抵制该品牌的声音减少。
公司仍面临一项微妙任务:既要持续解释本地所有权和运营架构,又不能显得过于辩解,同时还要通过服务、性价比和产品创新重建顾客忠诚度。管理层也将许多门店员工为穆斯林这一点作为面向公众沟通的一部分。
特许经营账本:营收、亏损与门店数量
Berjaya Food 最新季度业绩显示出初步企稳迹象。营收略高于去年同期,亏损有所收窄。经历 2024 年和 2025 年初的关店后,门店规模已调整为较小的网络。管理层称,这一网络更具可持续性。星巴克仍贡献集团绝大部分营收,约占 80%,因此咖啡连锁业务的复苏速度将在很大程度上决定母公司的盈利走势。
从上一财年的创纪录亏损转为季度亏损收窄,表明削减成本和顾客逐步回流开始见效。话虽如此,去年下滑造成的较大基数效应以及一次性项目,使这一趋势难以单独判断。再经过几个季度,公司的盈利能力将会更加明朗。
初步数据能否持续?
分析师看法不一。一些人预计,年末节庆季带来的季节性提振,以及向家庭提供的临时现金援助,将推动非必需消费。另一些人指出,地缘政治因素引发的品牌观感风险仍未消退。多家研究机构还警告,快速发展的本土企业和中国连锁品牌竞争日益激烈,即使抵制情绪降温,也可能限制星巴克的增长。
一家券商认为,抵制行动造成的最严重冲击大多已过去。CGS International 指出,Berjaya Food 在 2024 年可能已触及压力低谷,并预计未来几年消费将逐步改善。其估算显示,本财年星巴克马来西亚的消费水平可能恢复至 2023 年的约三分之二,并在未来两年逐步回升。
CGS 还表示,随着销量趋稳,公司已减少面向应用程序会员和星巴克卡用户的部分每周促销活动。这表明,在经历数月大幅打折后,管理层正寻求客流与利润率之间更好的平衡。
竞争拥挤的咖啡市场
马来西亚的咖啡市场变化迅速。ZUS Coffee 等本土品牌建立了密集的门店网络,并打造了强大的外卖渠道。来自中国的品牌也以颇具竞争力的价格和精简的菜单迅速进入各大城市。这些品牌吸引注重价格的消费者,并提供快捷服务。相比之下,星巴克主打消费体验、门店氛围和更丰富的饮品定制选择,通常客单价也更高。
定价与促销
价格差距已成为竞争的一大特征。本土及中国连锁品牌经常推出价格低于星巴克普通拿铁的平价饮品。2024 年,许多品牌的大幅折扣促使消费者在不同品牌间转换。星巴克销量开始企稳后,Berjaya Food 减少了频繁的应用程序促销,以保护利润率。如果客流保持稳定,这种做法有助于提高盈利能力;但这也意味着,公司需要凭借服务、速度和产品吸引顾客,而非依赖大幅折扣。
管理层押注,马来西亚不断壮大的中产阶层和稳定的游客数量将支撑高端咖啡需求。交通枢纽和商场内的门店能够吸引这些客群,而数字点单和会员计划则有助于留住常客。门店数量目前约为 320 家,关店后规模虽缩小,但选址更集中于客流量较大的区域。如果消费持续复苏,这应有助于改善单店经济效益。
马来西亚以外的区域情况
抵制行动的影响并不局限于星巴克或马来西亚。2024 年,随着社交媒体上抵制被认为与以色列有关联企业的呼声蔓延,马来西亚和印度尼西亚的多家美国快餐及咖啡品牌营收大幅下滑。马来西亚 KFC 和 Pizza Hut 的运营商 QSR Brands,税前业绩从 2023 年盈利转为 2024 年亏损。管理层依靠降价、清真宣传和本地招聘来努力稳定销售。
在印度尼西亚,Pizza Hut 运营商 Sarimelati Kencana 在经历亏损后,于 2025 年初恢复盈利,这得益于新菜单和数字营销。KFC 的印尼运营商虽然缩小了亏损,但出售了禽类供应商的股份以改善财务状况。星巴克的特许经营商 Map Boga Adiperkasa 在 2025 年初报告大幅亏损后,放缓了扩张步伐。
消费者选择方面的社会运动,也推动了一些市场的本土替代品牌发展,涵盖饮料和零食等品类。这一趋势表明,在社交媒体时代,声誉压力能够迅速跨境蔓延。国际品牌不得不调整战略、加强本地互动,有些还重塑了产品组合,以争取顾客回流。
战略转向:本土门店减少,海外选择性扩张
Berjaya Food 将成本控制与门店网络优化结合起来。将星巴克门店缩减至约 320 家,淘汰了业绩不佳的门店,也降低了管理费用。公司的目标是在精简门店网络的同时,专注于客流量大、利润率高的选址。公司还经营 Kenny Rogers Roasters,并为马来西亚和菲律宾的 Paris Baguette 生产烘焙食品,这有助于实现业务多元化,但星巴克仍是主要的利润来源。
与此同时,Berjaya Food 正在马来西亚以外寻求增长。公司拥有在北欧部分地区发展星巴克业务的权利,并计划在 2025 年进军冰岛后,于当地开设第三家门店。海外新店带来长期营收潜力,但也产生了拖累近期业绩的开办成本。跟踪该公司的分析师表示,这些成本虽属暂时性,但必须有稳定的本土现金流作为支撑。
行业顾问指出,在这一时期,穆斯林人口占多数的市场给外国品牌带来了独特压力。Redseer Strategy Consultants 合伙人 Roshan Raj 描述了他在东南亚部分地区看到的双重挑战。
外国品牌正同时面临两项挑战:政府限制和消费者不满。
投资者接下来关注什么
最新季度业绩公布后,股价反应略显积极,但今年以来仍大幅下跌。研究机构对前景看法不一。一些机构预计,未来几个季度亏损将继续收窄,部分原因是季节性需求和消费趋稳。另一些机构维持谨慎判断,理由是品牌观感风险和激烈竞争仍在。多位分析师指出,如果公司选择加大营销力度以守住市场份额,运营开支可能上升。
在抵制行动持续期间,RHB Bank 曾在一份研究报告中持怀疑态度,警告称只要冲突持续,扭亏为盈就很难实现。这一判断反映了投资者群体普遍的担忧:顾客是否会充分回流,帮助公司恢复盈利。
抵制后的复苏未必一帆风顺,Berjaya Food 可能需要付出很大努力才能夺回市场份额。
目前,关键观察指标已经明确:在促销恢复常态的过程中,关注客流量和客单价;跟踪马来西亚门店优化的进度及北欧市场的扩张;留意本土和中国连锁品牌的竞争,以及价格差距的变化。中东若实现持久停火或紧张局势缓和,也可能提振市场情绪。如果这些因素逐一向好,Berjaya Food 就有望依托规模更小但效率更高的业务基础重建利润率。
要点
- Berjaya Food 表示,星巴克马来西亚正缓慢但明显地复苏,第一季度营收增长 3.3%,净亏损收窄至 1,480 万林吉特。
- 公司上一财年创下 2.92 亿林吉特的历史最高亏损,并将门店网络从约 400 家缩减至约 320 家。
- 管理层认为,公众更加了解星巴克马来西亚由本地企业运营且符合清真规范,是抵制压力减弱的原因之一。
- ZUS Coffee 和中国连锁品牌以更低价格展开激烈竞争,促使星巴克凭借消费体验和服务争取顾客。
- 分析师看法不一:有人提到季节性提振和经营企稳,也有人因品牌观感和成本压力维持谨慎判断。
- CGS International 预计,本年度消费水平接近 2023 年的三分之二,并在未来两年逐步回升。
- RHB Bank 警告称,只要地缘政治紧张局势持续,夺回市场份额就会面临挑战。
- Berjaya Food 正在北欧选择性拓展海外业务,但开办成本拖累了短期业绩。