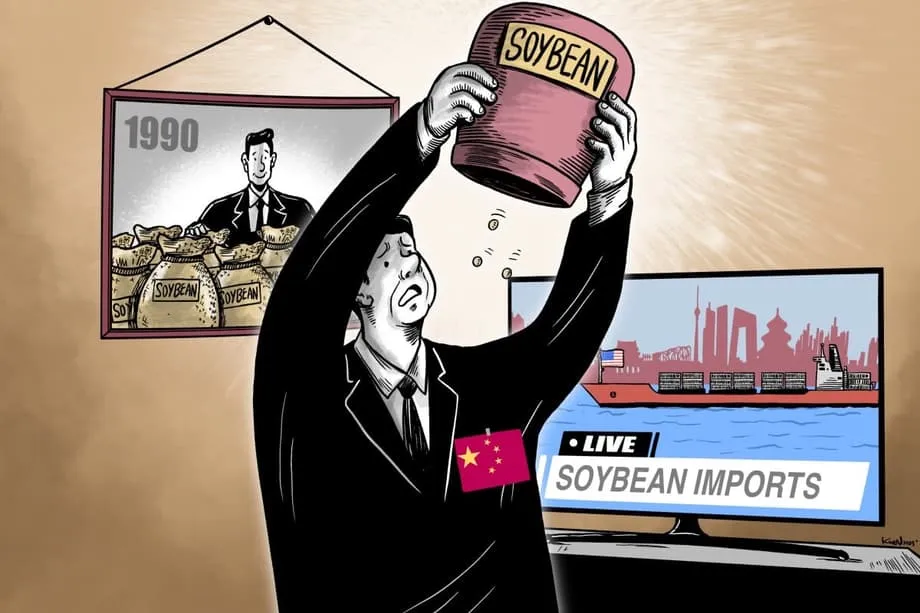
为何大豆如今成为中国粮食安全战略的关键
大豆是中国粮食安全考量和最棘手贸易关系的核心。大豆是生猪、家禽和水产养殖饲料的主要来源,也为中国提供了很大一部分食用油。大豆的这一双重作用,使其成为衡量北京战略优先事项的风向标,也一再成为中美争端的焦点。中国如今每年采购约1亿吨大豆,约占全球贸易量的60%,使中国买家对多个大洲的价格、运输格局和农业决策拥有巨大影响力。
目录
北京最近释放的政策信号表明,这是一场持久布局。第十五个五年规划的草案提议呼吁多元化农业进口来源,并加强贸易与国内生产之间的协调。一部新的粮食安全法要求主粮自给,并将粮食安全纳入地方经济规划。这些举措反映了一个简单的现实:中国若要满足蛋白质需求,就离不开稳定的大豆供应;但在地缘政治紧张和大宗商品价格飙升期间,中国也希望减少对单一供应方或单一运输路线的依赖。
中国如何从出口国变成每年进口1亿吨大豆的买家
这一转变历时三十年。20世纪90年代,中国仍是大豆出口国。2001年加入世界贸易组织后,中国放开大豆进口,并鼓励在沿海建设大型压榨厂,将大豆加工成豆粕和豆油。收入增加和畜牧业快速发展,推高了豆粕需求。国内耕地仍优先用于水稻、小麦和玉米等主粮。进口大豆大多为转基因品种,用于动物饲料和食用油;当地种植的大豆通常更受欢迎的传统品种,则用于制作豆腐、豆浆等食品。
从加入世贸组织到压榨行业蓬勃发展
在21世纪初的2000年代,外国农业综合企业主导着全球大豆贸易。2003至2004年以及2007至2008年的价格飙升重创了许多中国加工企业,外国公司的业务版图也随之扩大。在中国境内,国有企业走上了不同的发展道路。中粮集团和中纺集团与国际贸易商合作,并顺应全球价格周期扩大业务。九三集团和中储粮则侧重于储备和国内生产政策支持。这个常被称为“大豆之战”的时期,为中国油籽行业如今兼具市场纪律与国家安全考量的格局奠定了基础。
中国能否大规模自种大豆
北京希望提高自给能力,但结构性限制不容忽视。中国必须用不到全球9%的耕地和约6%的淡水资源养活近20%的世界人口。中国的大豆单产低于巴西或美国,而且中国农场的规模远小于美洲。这些因素使国内大豆生产难以扩大,同时又不牺牲种植主粮所需的土地。
单产差距很大。中国大豆平均单产约为每公顷1.99吨,而巴西和美国的平均单产分别约为每公顷3.38吨和3.4吨。中国农田平均面积约为0.65公顷,这增加了现代机械化作业的难度,也推高了生产成本。中国政府的目标是到2033年将主粮和豆类自给率提高至约92%,内部目标则设想届时大豆进口量下降21%。美国农业部预计的走势有所不同,认为未来十年中国大豆进口量将继续增长而非减少,这凸显出大规模替代进口大豆的难度。
在人民大学研究中国农业逾二十年的教授郑风田,用直白的话道出了这一两难处境。
中国实现大豆自给似乎很有必要,但实际上不可能做到。
转基因作物、间作与审慎的政策转向
北京正采取措施提高单产、升级种子技术,但推进十分谨慎。经过多年试验后,农业农村部最近批准了数十个转基因玉米和大豆品种,这是中国首次以如此规模批准此类品种。目标很明确:提高单产、减少虫害损失,并增强供应冲击期间的稳定性。大多数进口大豆为转基因品种,用于饲料和制油。直接供人食用的国产大豆大多仍是传统品种;即使转基因大豆种植面积扩大,这种格局也可能延续。
转基因技术为何关系到单产
抗虫和高产性状有助于缩小中国与巴西、美国之间的单产差距。即便如此,大规模商业化仍需时间。公众对新技术的疑虑源于早年的食品安全丑闻以及对新技术的不信任,这减缓了公众接受的步伐。监管部门正试图通过更严格的生物安全审查和更明确的标准来回应这些担忧。与此同时,农学家正在推动北方省份开展大豆玉米间作,以便在现有土地上多收获大豆。政府还在投资培育耐盐、耐旱品种,并扩大高标准农田建设,但这些措施不可能一夜之间带来数百万吨的增产。
贸易战重塑采购来源与价格
贸易摩擦一再改变中国的采购方向。在2018年关税争端期间,随着美国货物的价格竞争力下降,巴西出口激增。最新一轮关税也延续了这一趋势。2024年,中国进口了约1.05亿吨大豆,其中约71%来自巴西,约21%来自美国,近4%来自阿根廷。2025年新关税使许多美国大豆失去市场竞争力,中国买家因此更加依赖巴西供应。
政治因素与农业季节周期交织在一起。巴西的主要收获季为2月至5月,出口高峰期为3月至8月。美国的收获季为9月至11月,传统上可满足中国第四季度的部分需求。中国买家越来越多地在年初提前采购巴西大豆,再在谈判条件允许时将美国货物作为补充储备或调配品质的灵活选项。高层会晤后,有时会公开承诺从美国大量采购,但实际采购往往未能跟上。在最近的一段时间里,中国采购量仅为数十万吨,而承诺采购量则达数百万吨,说明外交进展与商业采购时机很少同步。
中国官员试图向家庭和市场保证,国家粮食供应能够经受关税波动和供应商变化的考验。
中国粮食供应完全有保障,储备充足。我们可以调整从众多合作伙伴的采购来源,而不影响国内稳定。
多元化布局延伸至非洲和俄罗斯
中国正在分散采购布局。国有支持企业和民营企业正与巴西、美国和阿根廷这一传统供应格局之外的国家建立关系。安哥拉就是一例,中信集团的一家子公司宣布了一项2.5亿美元计划,拟开发最多10万公顷土地种植大豆和玉米。该项目计划采用现代机械化和灌溉技术,预计约60%的产量将运往中国。中国与其他非洲伙伴以及希望向东方拓展农产品出口渠道的俄罗斯,也在建立类似合作框架。
非洲纳入布局版图
按地区标准,安哥拉有大片耕地尚未充分利用,项目发起方宣称的潜在单产远高于撒哈拉以南非洲目前的平均水平。这些项目有望为东道国创造就业、改善基础设施并转移技术,也能为中国增添一道供应缓冲。即使取得成功,新项目仍只会满足中国年度需求的一小部分,因此美洲成熟供应商仍有机会继续供应。明确的目标不是取而代之,而是着眼于物流、季节性和风险管理实现多元化。
韧性、储备与价格波动
研究人员对十年贸易数据的分析发现,关税冲击和地缘政治扰动会降低中国粮食进口韧性。所谓韧性,是指一个系统抵御冲击、恢复并适应新条件的能力。在2018年中美贸易冲突期间,进口价格上涨,价格波动加剧,进口量下滑,进口来源范围也缩小。俄乌战争又带来了更多波动,即使中国贸易并未受到直接限制也是如此。这些变化促使北京扩大储备,并协调投放储备,以遏制价格飙升。
政策制定者通常会将韧性归纳为三种重要能力。抵御能力是指在冲击期间维持进口流动的能力;恢复能力是指中断后进口恢复正常的速度;变革能力则是通过多元化供应商和升级物流,降低未来冲击破坏力的能力。中国正着手提升这三种能力,包括扩大国家战略储备、加强国有采购,以及与更多合作伙伴建立更灵活的贸易关系。这些措施有助于提升稳定性,但无法改变一个结构性现实:大豆仍是高度贸易化的商品,容易受到中国境外的天气、运费和政治决策影响。
对全球农民和环境的连锁影响
中国转而减少采购美国大豆,重塑了美国农业带的生计。关税升级期间,美国对华农产品出口大幅下滑,在关键采购窗口期,大豆销量有时接近于零。分析人士估计,近年来贸易壁垒和错失收获季销售机会给美国农民造成了数十亿美元损失,随着压力加大,要求出台救助方案的呼声再次出现。化肥、机械和劳动力成本上涨进一步挤压利润,使小型和中型农场更难承受冲击。美国的战略担忧是,一旦中国买家与其他供应商建立更深厚的关系,重新夺回市场份额可能需要数年时间。
巴西是中国调整采购来源的最大受益者。为满足中国需求,巴西持续突破以往的出口水平,农民也扩大了种植面积。环保组织警告称,部分扩张可能导致更多敏感生态区遭到开垦,包括亚马孙和塞拉多的部分地区。受税收政策调整助力,阿根廷出口商也向中国出口了更多大豆和豆制品。除大豆外,贸易摩擦也重塑了其他食品贸易流向。在中国监管机构让美国牛肉许可证到期失效后,澳大利亚对华牛肉出口增加;与此同时,油菜籽贸易的走向也不断变化,中国减少了对加拿大的依赖,并在政治关系和植物病害规则允许时探索从澳大利亚增加采购。这些变化造成的环境和经济成本巨大且分布不均,并波及全球运输、化肥和土地利用市场。
对消费者和全球市场意味着什么
对中国家庭来说,大豆问题体现在食用油瓶上,也体现在猪肉、禽肉和养殖鱼类的价格上。豆粕价格上涨会推高饲料成本,增加肉类生产成本。中国庞大的储备、多元化采购和政府引导的采购机制,在多数冲击期间控制住了国内价格波动。不过,物流瓶颈、出口国旱灾或政策突然转向仍可能推高成本,进而传导至备受公众关注的食品价格。
对于全球市场而言,中国的影响力无可匹敌。当中国提前或推迟采购时,价格就会变动;当关税水平改变时,跨洋大豆贸易的整个流向都会重绘。巴西货币、美国墨西哥湾沿岸和太平洋西北地区的出口利润,以及主要航线的运费都会受到影响。展望未来,中国可能会通过改良种子和间作提高国内大豆产量,并继续完善储备,但大部分需求仍将依赖进口。采购版图将继续扩展,涵盖巴西、阿根廷、季节性供应窗口期的美国,以及非洲和俄罗斯的新供应商。目标是建立稳定、灵活的供应链,在保护国内粮食安全的同时避免过度依赖任何单一合作伙伴,尽管贸易政治局势仍将动荡不定。
要点
- 中国每年采购约1亿吨大豆,接近全球贸易量的60%。
- 加入世贸组织后,随着压榨能力扩大、肉类消费增长,中国对进口大豆的依赖日益加深。
- 受土地、水资源、农场规模较小以及与巴西和美国存在较大单产差距等因素限制,国内生产难以扩大。
- 北京批准了新的转基因大豆和玉米品种,但大规模商业化将逐步推进。
- 政策目标是实现进口来源多元化,协调贸易与国内生产,同时确保主粮自给。
- 巴西是主要供应国;关税争端升级期间,美国所占份额下降,但季节性需求仍可能为部分美国货物提供市场空间。
- 对安哥拉的投资以及与其他国家的合作,显示中国正努力增加美洲以外的新供应渠道。
- 贸易冲击会削弱进口韧性、加剧价格波动,中国通过扩大储备和灵活采购加以应对。
- 美国农民和南美生态系统正承受中国采购转向带来的影响,包括经济损失和土地利用压力。
- 即使提高国内产量并利用储备、技术和多元化布局管理风险,中国仍将依赖大豆进口。